App 1 Icon
imToken: BTC & ETH
下载
App 2 Icon
imToken: BTC & ETH
下载
App 3 Icon
imToken: BTC & ETH
下载

imtoken官方下载

fafe
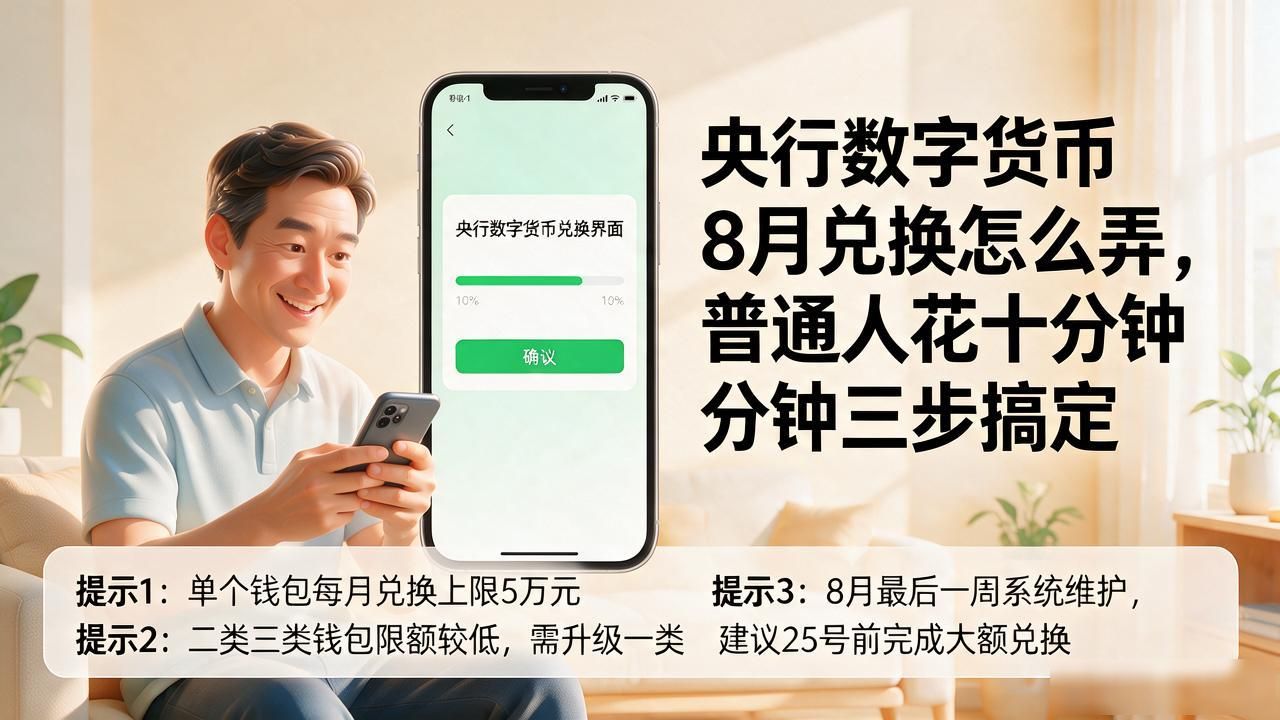
央行数字货币8月兑换怎么弄,普通人花十分钟三步搞定

央行数字货币8月兑换怎么弄,普通人花十分钟三步搞定

央行数字货币8月兑换怎么弄,普通人花十分钟三步搞定 我跟踪数字人民币写了三年,每次季度兑换窗口开放,后台咨询量都会翻好几倍。8月这轮央行数字货币兑换,说白了就是给持币人一个集中处理的机会——把钱包里的数字人民币跟法币做等值转换,或者在钱包间做定向转账。这不是"发钱",是你已有数字资产的定期管理通道。 操作路径不复杂。打开"数字人民币"App,首页点"兑换",选"法币转数字币"或反过来,输入金额,用绑定的银行卡扣款或入账央行数字货币8月兑换,全程不超过两分钟。线下也能去合作银行柜台办,带上身份证就行。8月窗口期是1日到31日,工作日周末都能操作,不用专门请假跑银行。 有几个...
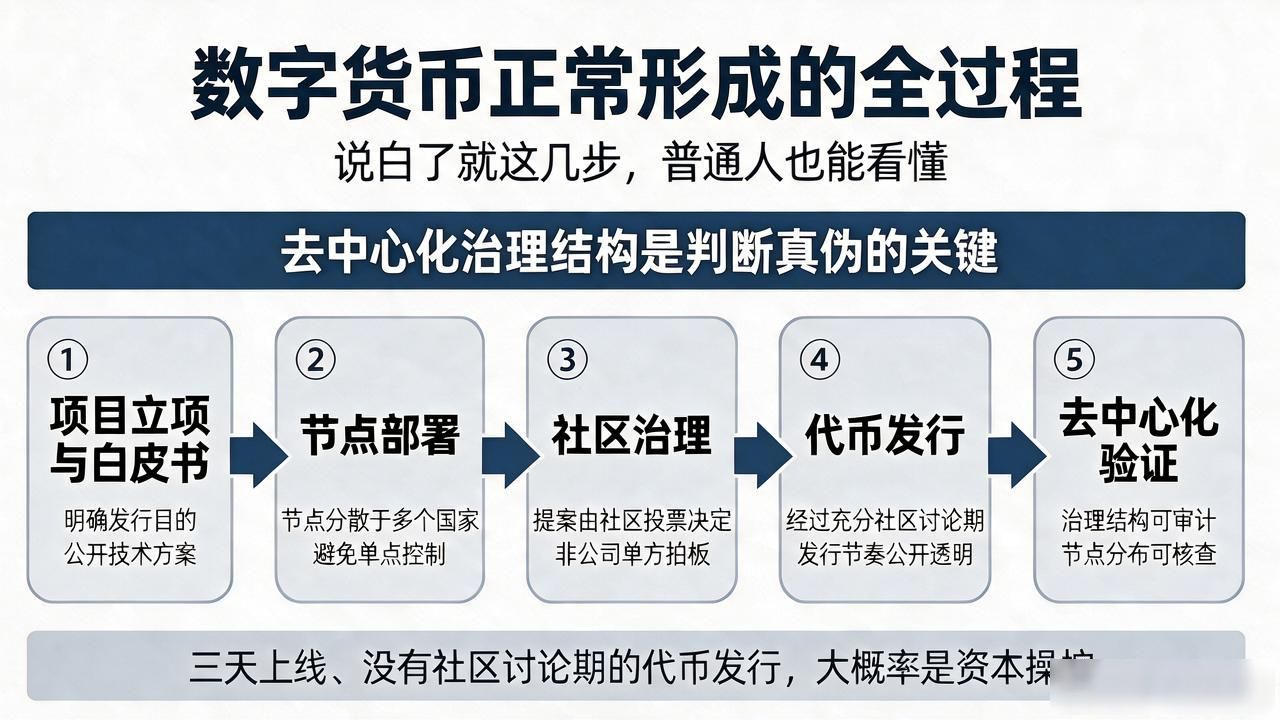
数字货币正常形成的全过程,说白了就这几步,普通人也能看懂

数字货币正常形成的全过程,说白了就这几步,普通人也能看懂

数字货币正常形成的全过程,说白了就这几步,普通人也能看懂 很多人把数字货币当投机工具,但真正了解行业的人知道,一个项目能正常走到发行,背后是技术到社区的完整链路。捋清这条链路,才能分辨正常市场和骗局。 正常形成的数字货币,地基是可验证的技术架构。白皮书须讲透共识机制和密码学方案数字货币正常形成的,开发团队在公开仓库持续提交代码并接受第三方审计。代码不开源、架构讲不清的项目,基本可以划到可疑那一栏。 技术跑通后,关键在去中心化的治理结构。节点是否分散在多个国家,提案由社区投票还是公司拍板,这些细节决定了项目是否真正去中心化。三天上线、没有社区讨论期的代币发行,大概率是资本操...

数字货币如何避雷:别等亏完才后悔,这几类雷你绝对要绕着走

数字货币如何避雷:别等亏完才后悔,这几类雷你绝对要绕着走

数字货币如何避雷:别等亏完才后悔,这几类雷你绝对要绕着走 我玩数字货币快六年了,经历过Luna崩盘、FTX倒闭数字货币如何避雷:别等亏完才后悔,这几类雷你绝对要绕着走,身边亏掉一辆车、一套房的人一抓一大把。这个行业真不是不能碰数字货币如何避雷,但你得搞清楚雷到底埋在哪里。我见过太多人亏钱,根本原因不是选错了币,而是压根没搞懂底层逻辑,刷到一条短视频就满仓冲进去,连白皮书都没翻开过一眼。 最大的雷是资金盘和传销币。名字里带"链游""零元购""高年化"的,一旦承诺保本、回报超过20%,直接划走别回头。去年我有个朋友投了某"公链生态项目",说是某明星基金独家背书,结果三个月后AP...

数字货币来了,纸币会被淘汰吗?央行明确现金不会消失

数字货币来了,纸币会被淘汰吗?央行明确现金不会消失

数字货币来了,纸币会被淘汰吗?央行明确现金不会消失 我在银行柜台干了二十多年,眼看着取现窗口从排长队变成几乎没人站。数字货币来了,好多人问我,纸币是不是要退场了。说实话没那么绝对,但变化确实肉眼可见,现钞的日子不好过了。 数字人民币试点这几年,我观察到真正高频用起来的群体不多。年轻人扫码、商户收款是主流,但老年人、农村的老人还是更信赖手里摸得着的钱。你跟他们说用手机付,他们第一反应是"那手机丢了怎么办",这话我听了上百遍。 但变化确实在发生。ATM机数量在减少,银行柜台的取现窗口也在收缩。社区小超市、菜市场找零的现金越来越少见,现钞的流通场景在肉眼可见地收窄,这不是我一个...

瑞穗数字货币最新消息汇总:数字日元试点、跨境结算与合规新进展

瑞穗数字货币最新消息汇总:数字日元试点、跨境结算与合规新进展

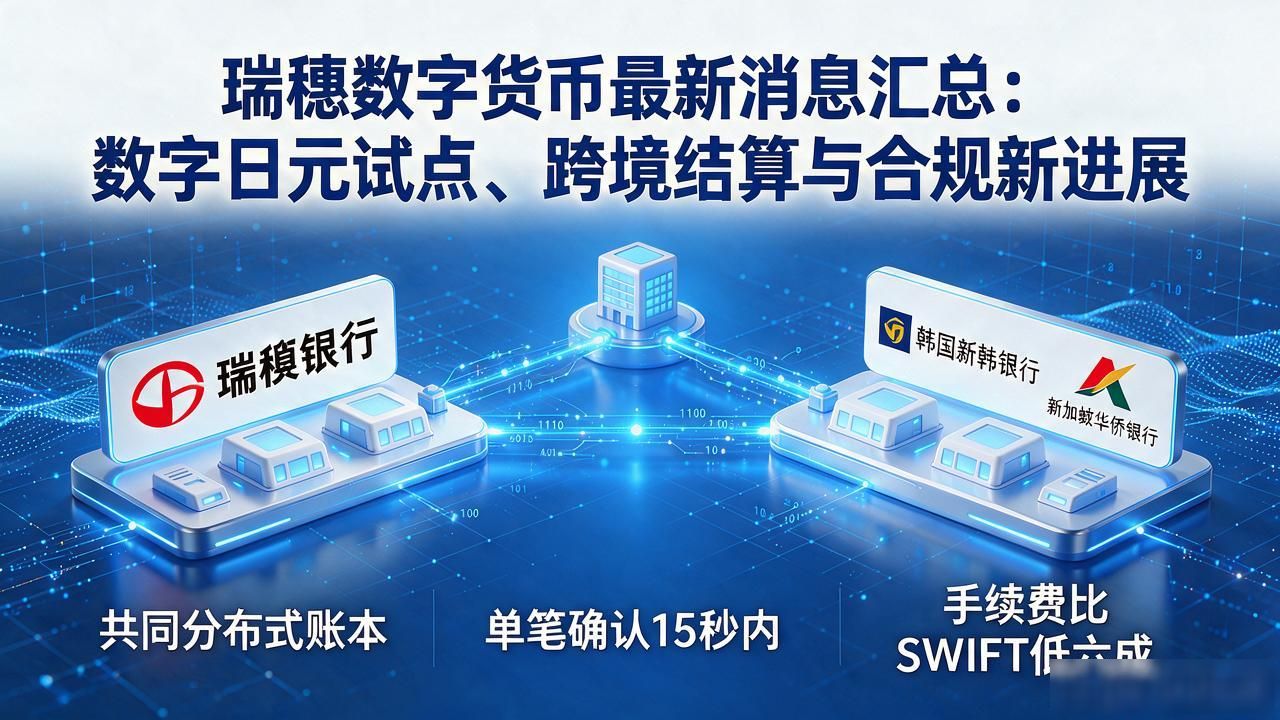
瑞穗数字货币最新消息汇总:数字日元试点、跨境结算与合规新进展 瑞穗作为日本三大金融集团之一,近几个月在数字货币领域动作密集,涉及数字日元试点扩展、跨境结算升级和合规框架落地,核心问题就一个:能不能真正跑通。 瑞穗与日本央行合作的数字日元试点二季度从东京扩到名古屋、大阪零售场景,覆盖约2000家中小商户。双层架构下,央行发行层由瑞穗托管,商业银行层直接面向C端客户发放,赎回支持实时到账。 跨境结算这条线瑞穗数字货币最新消息汇总:数字日元试点、跨境结算与合规新进展,瑞穗联合韩国新韩银行、新加坡华侨银行搭了三边数字支付通道,已完成内部压力测试,三季度将跑小额真实交易。底层用共同...

直播玩数字货币赚钱吗?我看了三年直播间,说句难听话

直播玩数字货币赚钱吗?我看了三年直播间,说句难听话

直播玩数字货币赚钱吗?我看了三年直播间,说句难听话 我���了三年币圈直播间,从喊单老师到"内幕消息"群,该见的都见了。直播玩数字货币能不能赚钱?说实话,能赚,但赚到的人比你看到的少得多。直播间里晒收益截图的永远在,晒亏损的人你根本见不到,这个信息差就是整个游戏的底色。 打开任何一个数字货币直播间,话术基本一模一样:先送三天免费带单,让你跟着小仓位赚两块钱,建立信任。等你追加资金、提高杠杆,老师突然"策略调整",方向一翻,你满仓被套。更狠的是那种"对赌盘",平台跟老师是一伙的,你赚的每块钱都有对家赔着,庄家永远不亏。 2025年某头部交易所的调研数据挺扎心:参与直播带单的...

数字货币投资回报率到底多少?几个真实数字戳破幻想

数字货币投资回报率到底多少?几个真实数字戳破幻想

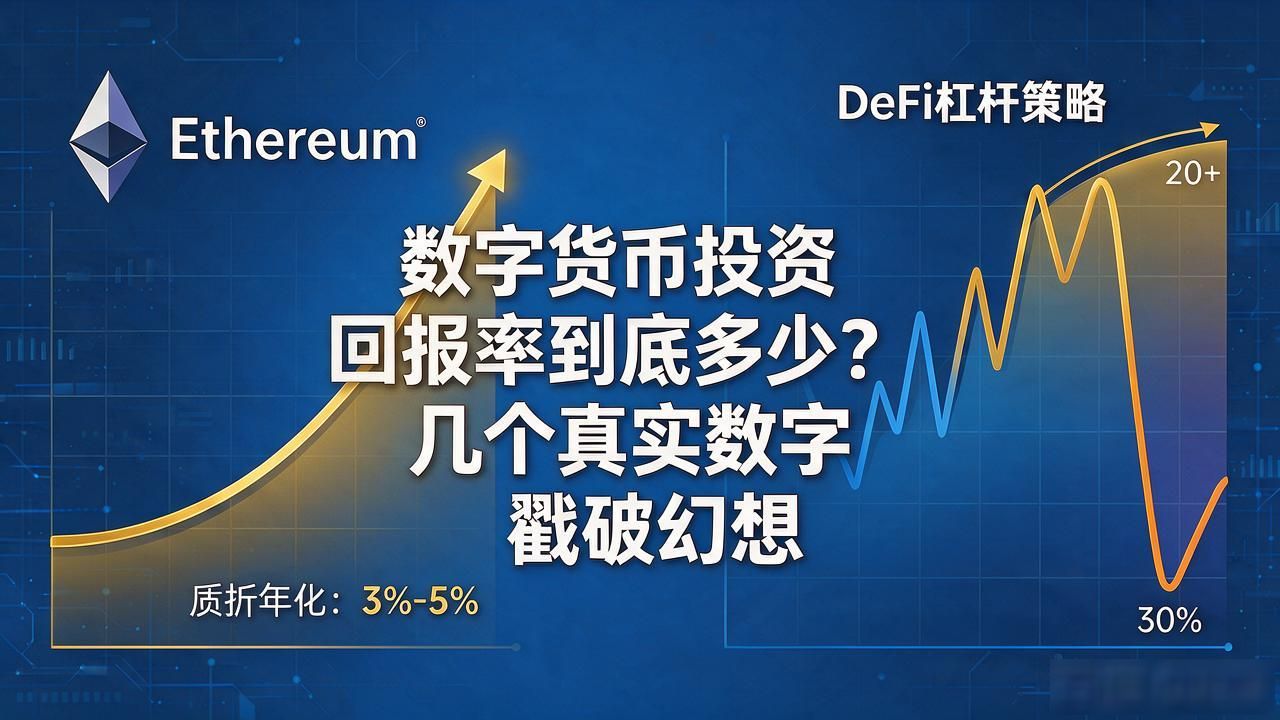
数字货币投资回报率到底多少?几个真实数字戳破幻想 谈数字货币投资回报率,别只盯"BTC涨了多少"的头条。扣掉手续费、滑点、汇率差之后,大多数人实际到手的净回报,比宣传数字低一大截。我盯了三年账,说几个真实数字。 2023到2026,比特币从两万五涨到六万多,表面回报率看着有150%。加上gas费、交易所抽成、法币兑换汇率差,真实到账金额打七折。我头一个月就交易了四十多笔,光手续费就抹掉2%本金,这笔细账很多人算不清楚。 以太坊转PoS之后数字货币投资回报率,质押年化稳在3%到5%,不刺激但确定。DeFi杠杆策略有人做到20%以上,同一批人里也有人亏掉30%。收益和风险是同...

人安数字货币到底是啥?跟数字人民币有啥区别,普通人该不该留意

人安数字货币到底是啥?跟数字人民币有啥区别,普通人该不该留意

人安数字货币到底是啥?跟数字人民币有啥区别,普通人该不该留意 做了二十年家庭资产配置,"新概念"见得多了。人安数字货币今年冒出来,几个老客户专门打电话问我要不要关注。我花两周把它的白皮书、发行方背景、跟数字人民币的监管边界翻了个底朝天。说白了,它不是央行法币,而是把生物特征、信用数据、健康档案封装成可验证数字单元的一套个人安全凭证体系,服务对象是"人"本身,不是一张电子银行卡。 它的设计跟"币圈"那套完全不同,没有炒作锚定物,没有通缩模型,核心落在"人的数字身份能不能被篡改"上。我认识一位做社区医疗的同行,现在给来访者建档用的就是人安的系统,一个二维码扫完,病历、过敏史、医...

央行认可的数字货币有哪些gec?数字人民币排第一,还有这几款

央行认可的数字货币有哪些gec?数字人民币排第一,还有这几款

央行认可的数字货币有哪些gec?数字人民币排第一,还有这几款 央行认可的数字货币,说白了就是由各国央行直接发行、具备法定货币地位的数字化货币。市面上叫"数字货币"的名头一大堆,但真正经过央行"盖章"的其实没几种。很多人把交易所里的代币当成数字货币,这完全是两码事,搞混了容易踩坑。 中国的数字人民币(e-CNY) 是目前落地最成熟的央行数字货币。它不是支付宝、微信的余额,而是人民银行直接发行的法币,跟纸币硬币等值。2020年就在深圳、苏州搞试点,现在覆盖到二十多个地区,老百姓手机里就能装,扫码支付跟微信一个流程。 放眼全球,巴哈马的Sand Dollar是2020年就正式上...

imtoken不升级能转账吗?老版本钱包还能不能用

imtoken不升级能转账吗?老版本钱包还能不能用

imtoken不升级能转账吗?老版本钱包还能不能用 用imtoken三年多,从最早的大拇指验证用到现在的生物识别不升级imtoken能转账吗,身边不少朋友还卡在旧版本上,反复问同一个问题:不升级能不能转账?答案没那么一刀切,取决于你的版本老到什么程度,以及你要操作哪条链。 大多数情况下,旧版本imtoken的基础转账功能仍然可用。 比如你一直用v5.x的老版本,转USDT、转ETH这类常规操作,打开钱包、输入地址、确认签名,流程完全走得通。链上交易本质是节点和协议层面的事,版本号旧一两个小迭代不会直接锁死转账通道。 但安全和功能覆盖是绕不开的问题。每次大版本更新,核心改动...